
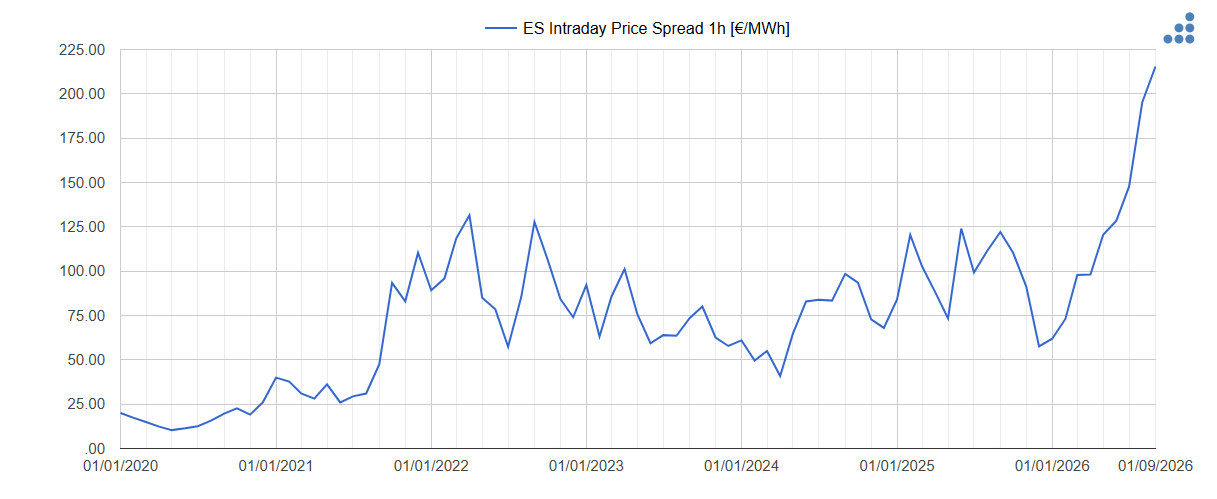
El promedio mensual del spread intradiario de una hora en España alcanzó 215,37 €/MWh en septiembre, frente a los 195,29 €/MWh de agosto. Estas diferencias de precios refuerzan el atractivo del almacenamiento con baterías, pero plantean una cuestión de financiación: cómo evolucionarán los ingresos cuando crezca la capacidad instalada. La bancabilidad de los proyectos BESS dependerá de ingresos suficientes en escenarios prudentes a largo plazo
Los spreads de 2026 refuerzan el atractivo del almacenamiento
El mercado eléctrico español ofrece señales favorables para el desarrollo de las baterías. El promedio mensual del spread intradiario de una hora pasó de 61,90 €/MWh en enero de 2026 a 195,29 €/MWh en agosto y alcanzó 215,37 €/MWh en septiembre, un incremento del 10 % respecto al mes anterior.
La evolución de este indicador refleja las oportunidades que ofrecen las diferencias entre los precios horarios de la electricidad. La creciente penetración fotovoltaica reduce los precios durante las horas centrales del día, mientras que durante la tarde y la noche, cuando disminuye la generación solar, los precios pueden alcanzar niveles muy superiores. Esta estructura de precios permite a las baterías almacenar electricidad en las horas con precios más bajos y desplazar su venta hacia las horas de mayor precio.
Sin embargo, el spread intradiario representa una oportunidad teórica de arbitraje, no un ingreso garantizado. La energía efectivamente desplazada, la duración de la batería, su eficiencia, su degradación y las restricciones operativas determinan cuánto valor puede capturar cada instalación. Además, existe un factor que será cada vez más importante en las previsiones de ingresos: las propias baterías contribuirán a reducir los diferenciales de precios de los que depende su rentabilidad.
La canibalización transformará los spreads del futuro
La incorporación de nuevas baterías al sistema eléctrico modificará progresivamente la estructura horaria de los precios. Cuando las baterías cargan durante las horas de menor precio, incrementan la demanda de electricidad en esos periodos. Cuando descargan durante las horas de precios más elevados, aumentan la oferta disponible. Ambos comportamientos tienden a reducir la diferencia entre los precios máximos y mínimos. Este proceso, conocido como canibalización del almacenamiento, puede intensificarse a medida que aumente la capacidad instalada de BESS.
El desarrollo del almacenamiento en España ya muestra señales de aceleración. El 30 de diciembre de 2025, el Ministerio para la Transición Ecológica y el Reto Demográfico dio a conocer el resultado de la convocatoria de ayudas a proyectos de inversión en almacenamiento, cofinanciada con fondos FEDER 2021‑2027, que supuso la selección de 126 proyectos de almacenamiento que, una vez ejecutados, aportarán 2,2 GW de potencia y 9,4 GWh de capacidad. Estas cifras incluyen diferentes tecnologías y reflejan la magnitud del desarrollo previsto, aunque no representan capacidad ya instalada.
A medida que estos y otros proyectos entren en operación, las oportunidades de arbitraje evolucionarán. La magnitud de ese cambio dependerá de la potencia y duración de las baterías, su estrategia de funcionamiento y la evolución simultánea de la generación renovable, la demanda y otras fuentes de flexibilidad.
Por ello, resulta necesario analizar distintos escenarios de penetración de almacenamiento. Escenarios hipotéticos de 10, 20 o 30 GWh de baterías, acompañados de hipótesis coherentes sobre potencia instalada y operación, permiten estudiar cómo podrían cambiar los precios horarios y los ingresos disponibles.
La canibalización no implica necesariamente que los spreads vayan a desaparecer. La creciente participación renovable, la electrificación de la demanda y la evolución del parque de generación pueden seguir generando volatilidad y nuevas oportunidades para el almacenamiento. La cuestión relevante es determinar qué parte de los spreads permanecerá disponible después de incorporar el efecto del propio almacenamiento sobre el mercado. El spread que hace atractiva una batería en 2026 no será necesariamente el que determine su rentabilidad en 2035.
El escenario prudente será determinante para la financiación
Esta transformación tiene consecuencias directas sobre la financiación de proyectos BESS. Un proyecto puede presentar una rentabilidad atractiva utilizando las diferencias de precios observadas en 2026 y, sin embargo, mostrar unos ingresos esperados mucho menores cuando se incorporan escenarios de mayor penetración del almacenamiento.
Para las entidades financieras, la cuestión fundamental no es cuánto puede ganar una batería en un año especialmente favorable, sino qué ingresos podrá generar durante el periodo de amortización de la deuda, también bajo condiciones de mercado adversas. Esto exige ir más allá de las estimaciones basadas en spreads históricos o en la extrapolación de ingresos actuales.
Los análisis de financiación necesitan previsiones horarias de precios del mercado eléctrico a largo plazo, coherentes con distintos escenarios de evolución del sistema. Estas previsiones deben incorporar el crecimiento de las renovables y del almacenamiento, así como los cambios esperados en la demanda, las interconexiones y las tecnologías de generación. A partir de esas curvas es posible simular la operación de las baterías y estimar sus ingresos año a año, teniendo en cuenta sus características técnicas y las distintas oportunidades de mercado.
El análisis debe trasladarse después al modelo financiero, para evaluar la capacidad del proyecto de generar flujos de caja suficientes para atender el servicio de la deuda y cumplir las ratios de cobertura exigidas por los financiadores.
El riesgo resulta especialmente relevante en los proyectos con una exposición elevada a ingresos merchant. Los contratos de tolling o los acuerdos que aseguran parte de los ingresos pueden reducir esa exposición, pero la valoración de los ingresos no contratados sigue requiriendo escenarios de mercado sólidos.
Además, es necesario considerar la evolución de los ingresos de los servicios de ajuste y otros mecanismos de flexibilidad. Estas fuentes pueden complementar el arbitraje, pero están sujetas a sus propias dinámicas competitivas.
En este contexto, la bancabilidad no depende de demostrar que una batería será rentable en el escenario más favorable, sino de acreditar que podrá sostener sus compromisos financieros en escenarios prudentes.
La hibridación fotovoltaica necesita un análisis específico
La canibalización del almacenamiento también afectará a los proyectos de baterías hibridadas con instalaciones fotovoltaicas, aunque su exposición a los precios será diferente de la de una batería stand‑alone.
En una planta fotovoltaica, la batería puede almacenar parte de la energía producida durante las horas de precios reducidos y desplazar su venta hacia periodos de mayor valor. De esta forma, puede mejorar el precio capturado por el conjunto de la instalación y reducir los vertidos en determinadas condiciones. Sin embargo, las oportunidades de ingreso dependen del perfil horario de generación renovable, de las características del punto de conexión y de las posibilidades de carga y descarga.
Una batería hibridada puede estar condicionada por la disponibilidad de energía fotovoltaica y por las restricciones de evacuación compartida, mientras que una batería stand‑alone puede disponer de una flexibilidad operativa diferente para aprovechar las oportunidades de mercado. Estas diferencias hacen necesario evaluar conjuntamente la generación renovable, los precios horarios futuros y la operación del almacenamiento.
Asimismo, el dimensionamiento óptimo de la batería, tanto en potencia como en capacidad energética, debe responder a una perspectiva de largo plazo. Una configuración que maximice los ingresos con los spreads actuales no tiene por qué ser la más rentable cuando cambie la estructura de precios.
Por tanto, la valoración económica de una hibridación no debería limitarse a cuantificar los ingresos adicionales que ofrece el almacenamiento en las condiciones actuales, sino que debería considerar cómo evolucionará su contribución al valor del proyecto durante toda su vida útil.
Los spreads de 2035 serán decisivos para la financiación
Los spreads de 2026 están impulsando el interés por el almacenamiento, pero los spreads de 2035 serán decisivos para la financiación de muchos de los proyectos que se desarrollan hoy. La diferencia entre una batería rentable sobre el papel y un proyecto capaz de obtener financiación estará cada vez más vinculada a la capacidad de demostrar qué ingresos permanecerán disponibles cuando el almacenamiento alcance una penetración mucho mayor.
El mercado eléctrico necesita más baterías, pero su financiación exige comprender cómo funcionará el mercado cuando esas baterías estén operando. Las curvas horarias de precios de los mercados eléctricos a largo plazo adquieren así un papel fundamental. Permiten analizar la evolución de los spreads, estudiar distintos escenarios de penetración del almacenamiento y evaluar la resistencia de los proyectos ante condiciones de mercado menos favorables.
Sin embargo, disponer de una previsión central no es suficiente. Para valorar adecuadamente los riesgos, es necesario contar con escenarios alternativos, metodologías consistentes e hipótesis trazables que permitan entender el origen de los ingresos previstos y su sensibilidad ante los principales factores del mercado.
Este enfoque es especialmente importante cuando los resultados deben utilizarse en procesos de inversión y financiación, en los que desarrolladores, asesores técnicos, inversores y entidades financieras necesitan trabajar sobre una base de previsiones coherente y contrastable.
Las curvas horarias de largo plazo permitirán identificar los proyectos financiables
El crecimiento del almacenamiento introduce un nuevo desafío para desarrolladores, inversores y financiadores: anticipar cómo evolucionará un mercado en el que las propias baterías transformarán las oportunidades de ingreso.
En este ámbito, AleaGreen, la división de AleaSoft Energy Forecasting especializada en previsiones de largo plazo, proporciona curvas de precios de los mercados eléctricos con granularidad horaria y horizontes de hasta 40 años, que permiten analizar distintos escenarios de evolución de los mercados.
Por su parte, AleaStorage utiliza estas previsiones para evaluar los ingresos de proyectos de baterías stand‑alone y de almacenamiento hibridado con renovables, optimizar su dimensionamiento y analizar diferentes estrategias de operación a lo largo de la vida útil de las instalaciones.
La combinación de previsiones de mercado, análisis de escenarios y simulaciones de operación permite construir estimaciones de ingresos consistentes y evaluar su evolución, aportando una base técnica para la toma de decisiones de inversión y financiación.
Powered by WPeMatico
